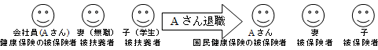
国民健康保険料(以下「国保料」といいます。)は、各市区町村によって保険料の金額や計算方法、納付時期が異なります。
参考として、東京都豊島区の国保料計算の例をご紹介します。
[平成22年度の国保料(東京都豊島区の場合)]
所得割
被保険者全員の平成22年度住民税額 × 0.8 |
|
+ |
|
= |
基礎分(医療分)保険料(A)
(最高50万円) |
所得割
被保険者全員の平成22年度住民税額 × 0.23 |
|
+ |
|
= |
後期高齢者支援金分保険料(B)
(最高13万円) |
所得割
40~64歳の被保険者の平成22年度住民税額 × 0.19 |
|
+ |
均等割
12,000円 × 40~64歳の被保険者数 |
|
= |
介護分保険料(C)
(最高10万円) |
A+B(40~64歳の被保険者がいる場合には、さらにCを加算)の額が1年間の国保料となります。(年度の途中で国民健康保険に加入・脱退した場合は、1年間の国保料の額を月割します。)
また、国保料の支払いは、東京都豊島区では6月~翌年3月の10回払いとなっており、上記の例で計算した額の10分の1の金額を6月~翌年3月の各月末に納付します。 |
|
国保料は、所得割(各世帯の収入に応じて計算)、資産割(各世帯の固定資産に応じて計算)、被保険者均等割(被保険者の人数に応じて計算)、世帯別均等割(世帯ごとに計算)の4つを組み合わせて計算する市区町村がほとんどです。なお、国保料の納付義務は被保険者の住む世帯の世帯主にあります。
(各市区町村の国保料の金額や納付時期につきましては、各市区町村のホームページをご覧ください。)
平成22年4月から国保料軽減の特例が行われています。
①雇用保険の特定受給資格者(倒産・解雇などによる離職)
②雇用保険の特定理由離職者(雇止めなどによる離職)
として失業等給付を受ける人が市区町村に申請することで、この特例の対象となります。
対象になると、前年の給与所得をその10分の3とみなして国保料計算を行います。軽減期間は離職の翌日から翌年度末までの期間です。
なお、この特例が始まる前1年以内(平成21年3月31日以降)に離職した人は、平成22年度に限り国保料が軽減されます。 |
|
|