賞与とはどのようなものか?
行政解釈では、「定期または臨時に、原則として労働者の勤務成績に応じて支給されるものであってその支給額があらかじめ確定されていないもの」をいい、「定期的に支給され、かつその支給額が確定しているものは、名称の如何にかかわらず賞与とはみなされない」とされています。
賞与の支給基準、支給額、支給方法、支給期日、及び支給対象者などは労働契約、就業規則又は労働協約で自由に決定することができますが、定期的に支給されるものや支給額があらかじめ確定しているものは賞与ではなく「支払いが約束されている給与」として取り扱われます。
また、労働基準法第24条に定めてある賃金支払いルール「賃金支払い五原則」※のうち、賞与の支払いについては、「毎月払い」と「一定期日払い」が適用されません。
※賃金支払い五原則…「直接払い」「通貨払い」「全額払い」「一定期日払い」「毎月払い」
賞与を支払った月に退職した従業員の社会保険料はどのように扱えばよいのか?
【賞与を支払った月に退職した従業員がいる場合には、退職日により社会保険料の徴収の有無が次のとおり異なります。】
① 月の途中で退職した場合

社会保険料は、資格喪失日(退職日の翌日)の属する月の前月分まで徴収します。従って、上図の場合、7月に支払った賞与から社会保険料(本人負担分及び会社負担分)を徴収してはなりません。
② 月末に退職した場合
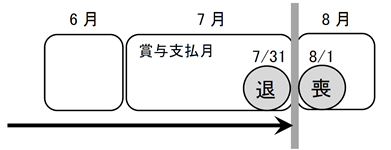
上図の通り、賞与支払月の末日に退職した場合には、翌月1日が資格喪失日となりますので、7月に支払った賞与から社会保険料(本人負担分及び会社負担分)を徴収してください。
なお、雇用保険料については、社会保険料のように「保険料の徴収は、資格喪失日の属する月の前月まで」というような決まりはありませんので徴収してください。
賞与の支給対象者を支給日在籍者に限定することは問題ないか?
就業規則などで「賞与は支給日に在籍している者に対し支給する」と明確に定められている場合や、そのことが労使慣行になっている場合には、賞与の算定対象期間中の在籍の有無に関係なく、支給日に在籍していないことを理由に賞与を不支給としても問題はありません。
ただし、そのような明確な定めや労使慣行がない場合には、支給日に在籍していることが支給要件になっていないため、支給日に在籍していなかったとしても、他の要件を満たしている限り、算定対象期間に応じた賞与を支給する必要があります。
年俸制と賞与の関係は?
例えば、年俸額が480万円であり、毎月の賃金額は年俸額の16分の1である30万円、賞与額は夏と冬にそれぞれ16分の2である60万円ずつを支給することが予め確定している場合、その賞与額は労働基準法上の「賞与」とはみなされません。
従って、平均賃金や割増賃金を算出する際、賞与額を含めた総額(ここでいう480万円)を前提として計算する必要があります。
これに対し、年俸額が決定された時点では具体的な賞与額が決っておらず、算定対象期間における勤務実績等によって後に賞与額が決められる場合には、労働基準法上の「賞与」とみなされますので、平均賃金や割増賃金の算定時に賞与額を控除したうえで計算を行います。