【雇用促進税制の概要】
青色申告法人が、平成26年4月1日から平成28年3月31日までの間に始まる各事業年度において※1、2、当期末の雇用者※3の数が前期末の雇用者の数に比べて5人以上(中小企業は2人以上)、かつ10%以上増加していることが証明される等の一定の要件を満たす場合には、40万円に雇用者増加数を乗じた金額の税額控除が受けられる制度です。ただし、当期の法人税額の10%(中小企業は20%)が限度になります。
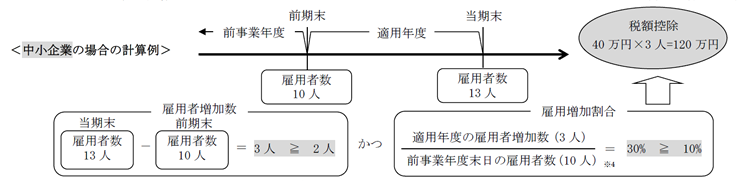
※画像はクリックすると拡大します。
※1 個人事業主の場合は、平成27年1月1日から平成28年12月31日までの各年となります。
※2 次の事業年度については、雇用促進税制の適用はありません。
①設立(合併による設立を除く)の日を含む事業年度 ②解散(合併による解散を除く)の日を含む事業年度
③清算中の事業年度
※3 雇用者とは一般被保険者のことで、次に挙げる人は雇用者に含まれません。
①高年齢継続被保険者、短期雇用特例被保険者、日雇労働被保険者 ②役員および一般被保険者である役員
③②の役員と特殊な関係にある者(役員の親族等)
※4 適用年度以前から雇用していた人が適用年度中に65歳となり、高年齢継続被保険者として適用年度末まで雇用していた場合には、前事業年度末日の雇用者数から当該人数を引いた上で雇用者増加数を算出します。
【優遇措置を受けるための要件】
| 詳細 | |
|---|---|
| ●適用年度とその前事業年度に事業主都合による離職者がいないこと | 「事業主都合による」とは雇用保険の一般被保険者、高年齢継続被保険者であった離職者で、雇用保険被保険者資格喪失届の喪失原因が「3.事業主の都合による退職」に該当する場合をいいます。 |
| ●適用年度に雇用者(一般被保険者)の数を5人以上(中小企業の場合は2人以上)、かつ10%以上増加させていること |
中小企業とは次のいずれかの条件を満たす企業のことです。 ・資本金1億円以下の法人 ・資本や出資を有しない法人のうち常時使用する従業員数が1000人以下の法人(個人事業主の場合は常時使用する従業員数が1000人以下の個人) |
| ●適用年度における給与等の支給額が、比較給与等支給額以上であること |
給与等とは雇用者に支払う給与のことで、法人の役員や役員と特殊関係(役員の親族など)にある雇用者に支払う給与や退職給与を除きます。 比較給与等支給額=前事業年度の給与等支給額+(前事業年度の給与等支給額×雇用増加割合×30%) |
| ●風俗営業等を営む事業主ではないこと | キャバレー、ナイトクラブ、ダンスホール、麻雀店、パチンコ店などは適用されません。 |
【具体的な手続き】
① 雇用促進計画を作成・提出
適用年度開始後2か月以内に本社・本店を管轄するハローワークに以下の書類を提出する。
・「雇用促進計画-1」
・「雇用促進計画-2」
・主な事業所の雇用保険適用事業所番号のわかる書類
② 雇用促進計画の達成状況の確認
適用年度終了後2か月以内(個人事業主は3月15日まで)に以下の書類とともに本社・本店を管轄するハローワークに達成状況の確認を求める。
・「雇用促進計画-1」
・「返信用封筒」(切手を貼付、「雇用促進計画在中」を明記)
・「雇用促進計画-3」(期間中に分割・合併などの企業組織再編を行った場合のみ)
③ 税務署に申告
達成状況の確認を受けた「雇用促進計画-1」の写しを確定申告書等に貼付して税務署に申告する